O cenário global da siderurgia em 2025 e 2026 é marcado por uma profunda transição estrutural. Embora os volumes de produção tenham se estabilizado com viés de baixa devido ao desaquecimento imobiliário na China, o setor vive uma revolução tecnológica impulsionada por Inteligência Artificial (IA), exigências de ESG e a corrida pelo Aço Verde.
Abaixo está uma análise sistêmica e holística do mercado global e brasileiro.
|
País / Região |
Produção em Agosto de 2025 |
Tendência / Comportamento em Agosto de 2026 |
|
China |
77,4 Mt (Líder isolada) |
Queda. A desaceleração imobiliária severa e cortes ambientais reduziram o ritmo chinês em cerca de 3% a 4%. |
|
Índia |
14,1 Mt (Forte alta de 13,2%) |
Crescimento contínuo. Consolida-se como o grande motor de expansão global via investimentos em infraestrutura. |
|
Estados Unidos |
7,2 Mt |
Estabilidade com viés de alta. Estimulada por subsídios industriais e investimentos em data centers. |
|
Japão |
6,6 Mt |
Estabilidade/Leve recuo. Mercado interno maduro e foco na transição para qualidade. |
|
Rússia |
5,5 Mt (Est.) |
Restrita. Enfrenta sanções internacionais e redirecionamento de fluxos comerciais. |
|
Coreia do Sul |
5,2 Mt |
Recuperação gradual após quedas no ano anterior. |
|
Alemanha (UE) |
2,6 Mt (Queda acentuada em 2025) |
Recuperação técnica em 2026, puxada por investimentos em defesa e infraestrutura europeia. |
|
Brasil |
2,9 Mt |
Estabilizado em torno de 2,8 Mt. Enfrenta forte pressão de produtos importados. |
2. Geopolítica, Tensões e as Perspectivas para 2026
O mercado de aço tornou-se um tabuleiro de xadrez geopolítico. Os principais fatores de estresse e suas perspectivas incluem:
-
Conflitos e Impactos Reais: O agravamento de ataques na Europa Oriental atingiu diretamente a infraestrutura siderúrgica em 2026. Em agosto de 2026, a produção de aço da Ucrânia desabou mais de 57% após bombardeios severos paralisarem plantas vitais como a Zaporizhstal e a Kametstal.
-
Guerra comercial e Antidumping: O excesso de capacidade da China gerou uma onda global de tarifas protecionistas. Países da América Latina (incluindo o Brasil), os EUA e a União Europeia adotaram severas barreiras tarifárias contra o aço chinês subsidiado para proteger suas indústrias domésticas.
-
Mecanismos de Carbono (CBAM): A implementação prática do Carbon Border Adjustment Mechanism (CBAM) pela União Europeia começou a penalizar as importações de aço com alta pegada de carbono, forçando uma reconfiguração nas rotas de exportação globais.
-
Perspectivas de Demanda: A World Steel Association projeta uma modesta recuperação de 1,0% na demanda global em 2026. O crescimento é liderado por investimentos públicos em transição energética, semicondutores e infraestrutura militar na Europa e nos EUA.
3. O Mercado Brasileiro: Resiliência e Desafios
O mercado brasileiro vive uma dualidade em 2026. Por um lado, o consumo interno de aço continua aquecido devido ao dinamismo nos setores de infraestrutura, automotivo e construção civil. Por outro lado, a indústria nacional sofre uma forte crise de rentabilidade.
-
A Ameaça das Importações: O aço importado (majoritariamente da China) chegou a ocupar fatias de até 25% do mercado nacional. Isso forçou gigantes como a Gerdau a suspenderem investimentos planejados de expansão no Brasil (cerca de US$ 400 milhões) para priorizar operações nos EUA.
-
Defesa Comercial: O governo brasileiro estruturou cotas e tarifas para conter o dumping, buscando devolver a competitividade às usinas locais, que operavam com capacidade ociosa elevada.
4. ESG e a Inteligência Artificial na Siderurgia
A sobrevivência das siderúrgicas agora depende da eficiência digital e da descarbonização.
-
Avanço da IA: A Inteligência Artificial deixou de ser experimental e passou a controlar processos críticos. Algoritmos avançados são aplicados para otimizar a carga de sucata e energia em Fornos a Arco Elétrico (EAF), prever falhas em altos-fornos e controlar de forma ultraprecisa as propriedades térmicas do aço, reduzindo o desperdício de matéria-prima e o consumo energético.
-
Aceleração do ESG: O pilar ambiental domina as estratégias. O foco está na substituição gradual dos altos-fornos tradicionais a carvão (BF-BOF) por rotas baseadas em DRI (Ferro Reduzido Direto) e na transição para o uso de matrizes elétricas 100% renováveis.
5. O Aço Verde: Demanda e Posicionamento Global
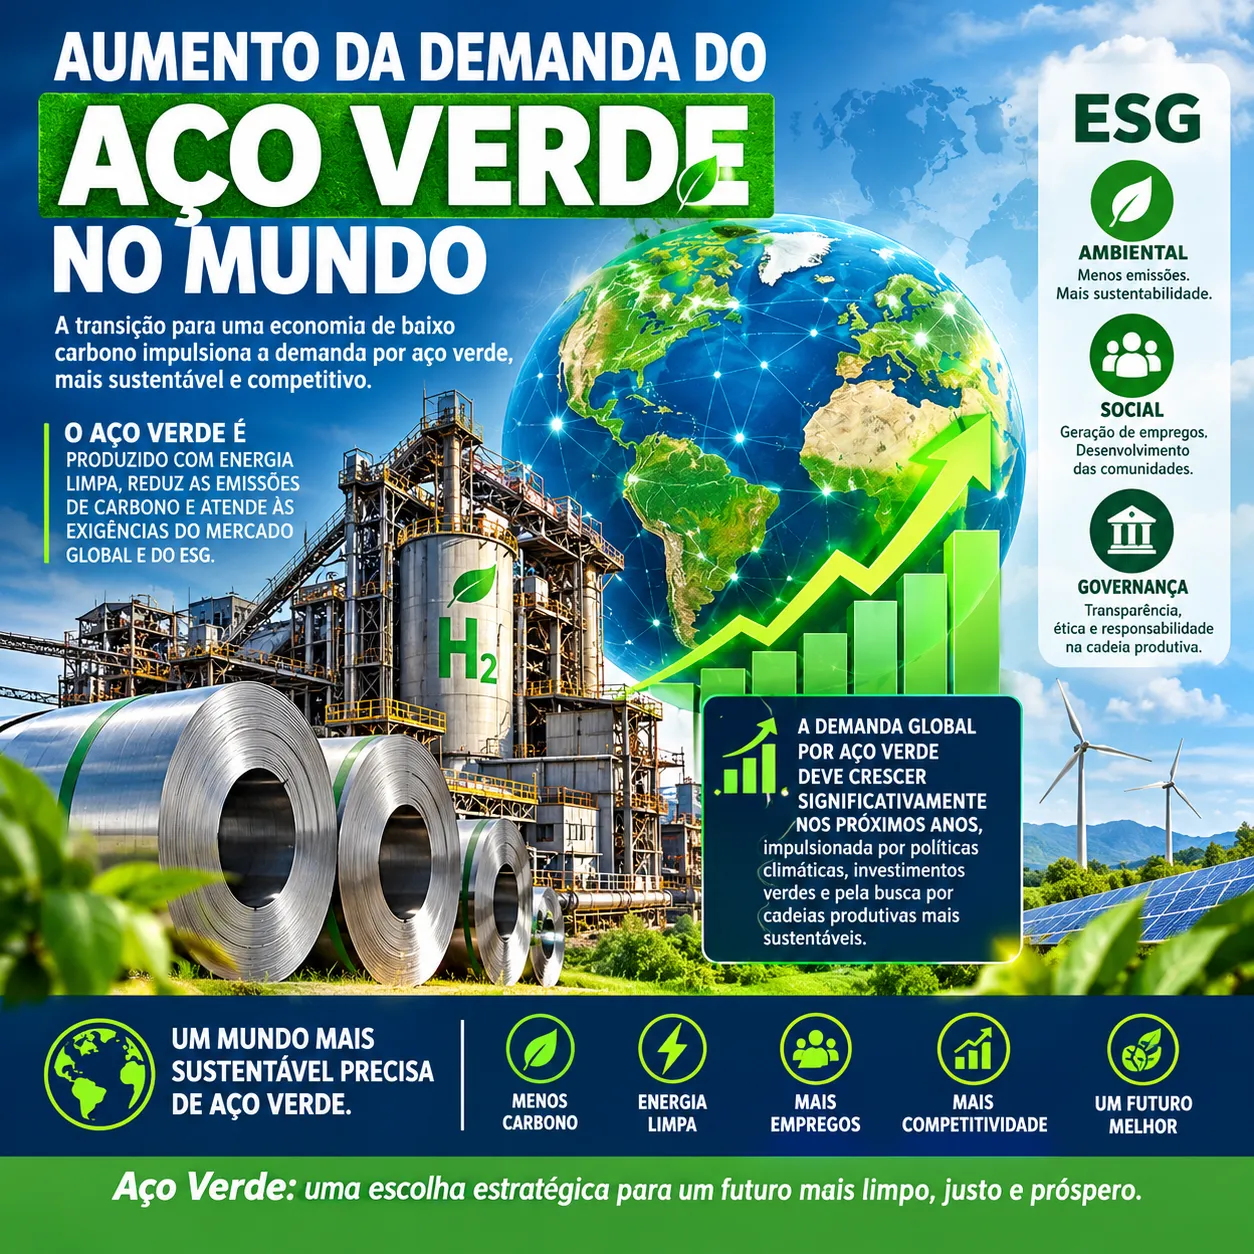
O Aço Verde — definido essencialmente como o aço produzido sem combustíveis fósseis e com emissões neutras de carbono — está deixando de ser um produto de nicho para se tornar uma exigência de mercado.
O aço verde (green steel) é um tipo de aço fabricado por meio de processos que reduzem drasticamente ou eliminam a emissão de gás carbônico (CO₂), ao contrário da produção tradicional que usa carvão mineral e petróleo.
A indústria do aço é responsável por cerca de 8% de todas as emissões de CO₂ causadas pelo homem no mundo. Por isso, o mercado global busca essa alternativa para combater as mudanças climáticas.
Como o Aço Verde é Produzido?
-
Hidrogênio Verde: Usa hidrogênio limpo em vez de carvão para separar o oxigênio do minério de ferro, gerando vapor de água como resíduo em vez de poluição. Você pode entender mais sobre essa aplicação no mercado industrial com a Neoenergia.
-
Carvão Vegetal: Substitui o carvão fóssil por carvão vegetal feito de florestas plantadas, como eucalipto, que ajudam a absorver carbono.
-
Forno Elétrico e Sucata: Utiliza energia elétrica para derreter sucata de aço reciclada, emitindo muito menos gases.
Por que a Demanda Global Está Crescendo?
-
Metas Ambientais: Grandes empresas de carros, eletrodomésticos e construção civil precisam diminuir a poluição de suas cadeias de suprimentos.
-
Pressão de Governos: Leis mais rígidas no mundo exigem menos emissões de indústrias pesadas.
-
Transição Energética: O Green Steel virou a principal resposta do setor siderúrgico para um futuro sustentável.
-
A Visão e a Demanda no Mundo
-
Premium Verde: Montadoras de veículos (como o setor automotivo europeu) e gigantes de tecnologia exigem materiais de baixo carbono para cumprir suas metas de escopo 3, aceitando pagar um preço "premium" pelo aço verde.
-
Escassez de Matéria-Prima: A grande corrida global não é apenas pelo aço final, mas pelo HBI (Hot Briquetted Iron) de alta pureza. Estima-se um déficit global de mais de 100 milhões de toneladas de HBI até a próxima década, gerando uma disputa acirrada por esse insumo.
A Oportunidade de Ouro para o Brasil
O Brasil está posicionado como um dos potenciais líderes globais em aço e ferro verde.
-
Energia Renovável Barata: O custo de produção de hidrogênio verde no Brasil pode ser até 65% menor do que em outras nações industrializadas devido à nossa matriz elétrica limpa.
-
Minério de Alta Qualidade: O país possui as reservas ideais de minério de ferro necessárias para os reatores DRI. Grandes projetos estão saindo do papel: um exemplo é o megainvestimento de US$ 5,7 bilhões na Bahia pela Brazil Iron focado na produção massiva de HBI verde.
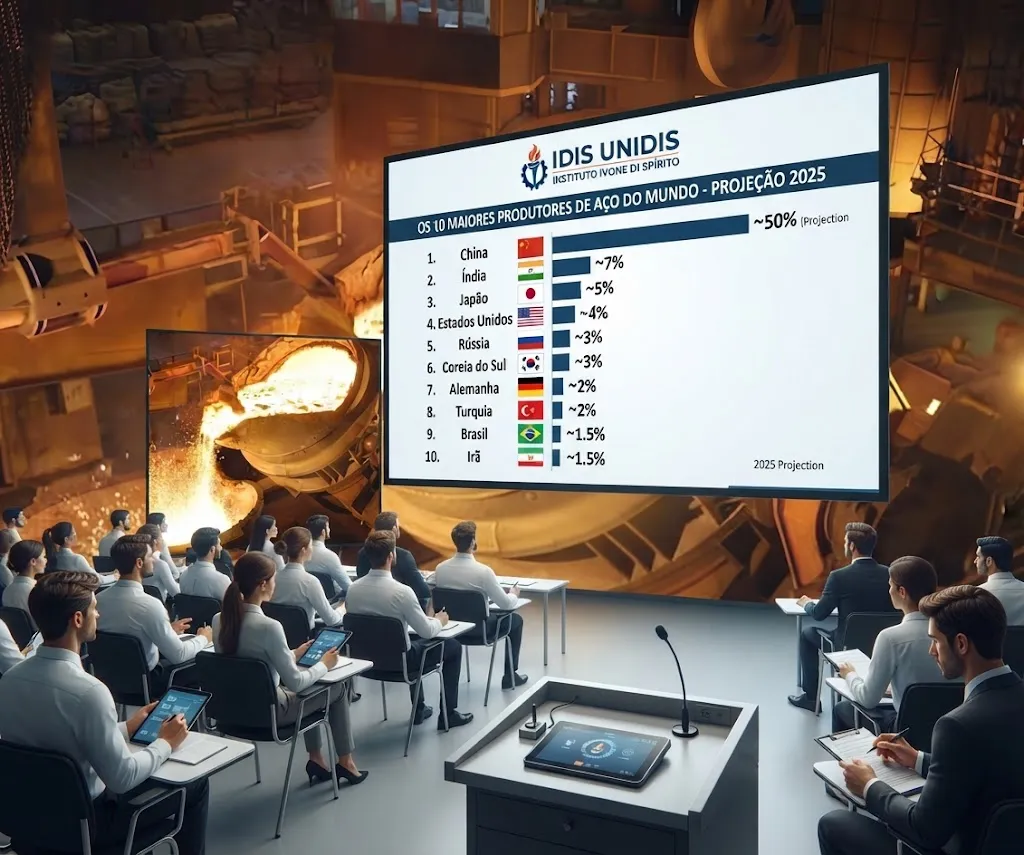
A China é o maior produtor de aço do mundo, respondendo por mais da metade da produção global.
Segundo dados recentes do setor compilados pela Associação Mundial do Aço e análises globais como o Visual Capitalist, esta é a lista dos 10 maiores países produtores de aço:
Os 10 Maiores Países Produtores
-
1. China: Líder isolado, produz mais de 1 bilhão de toneladas anuais (cerca de 52% a 54% do total mundial).
-
2. Índia: Segundo maior produtor global, com forte ritmo de crescimento e mais de 140 milhões de toneladas.
-
3. Japão: Mantém-se no topo com mais de 80 milhões de toneladas anuais.
-
4. Estados Unidos: Produção constante em torno de 79 milhões de toneladas.
-
5. Rússia: Produção estimada acima de 70 milhões de toneladas.
-
6. Coreia do Sul: Casa de grandes siderúrgicas, produz cerca de 63 milhões de toneladas.
-
7. Alemanha: Principal polo produtor da União Europeia, com cerca de 37 milhões de toneladas.
-
8. Turquia: Destaca-se com crescimento expressivo, produzindo cerca de 36 milhões de toneladas.
-
9. Brasil: O gigante sul-americano produz cerca de 33 milhões de toneladas de aço bruto por ano.
-
10. Irã: Fecha o top 10 mundial com mais de 30 milhões de toneladas.